「東」識投資﹕派息率之外,派息來源和總回報同樣關鍵
透過投資創造穩定現金流、自製長糧,是不少投資者的目標,而派息基金正是常見的選擇之一。然而,不少投資者認為基金派息率越高越好,但其實高派息未必等於高回報。一方面,若基金的高派息主要依靠本金維持,長期而言或會侵蝕投資本金,削弱基金的長遠增值潛力;另一方面,若盲目追求高息而忽略資產價值波動,贖回時或會發現總回報未如預期,甚至可能出現『賺息蝕價』的情況。因此,挑選基金時不能只看表面息率,更要問對關鍵問題:基金的派息來源是甚麼?是否具持續性?過往總回報是多少?基金投資什麽資產類別,自己又能否承受相應風險?
了解派息來源;息率只是總回報一部分
派息基金是透過投資股票、債券或多元資產等策略,旨在定期向投資者派發收益。須緊記,多數派息基金的派息及頻率並非保證,基金經理可隨時因應市況調整派息政策。更重要的是,派息率並不等於總回報,它只是整體回報的其中一部分。
基金的總回報由兩部分組成:派息加上基金價格的變動。派息的資金來源相當多元化,既可來自股票股息、債券票息、房地產投資信託(REITs)分派、衍生工具期權金及貨幣對沖收益等收入來源,亦可來自資產已實現的資本增值。但如果以上皆不足以支持派息,視乎基金條款,派息或部分派息便有可能從資本中派發。意味投資者收到的派息,實質上可能只是提取了自己的部分本金。
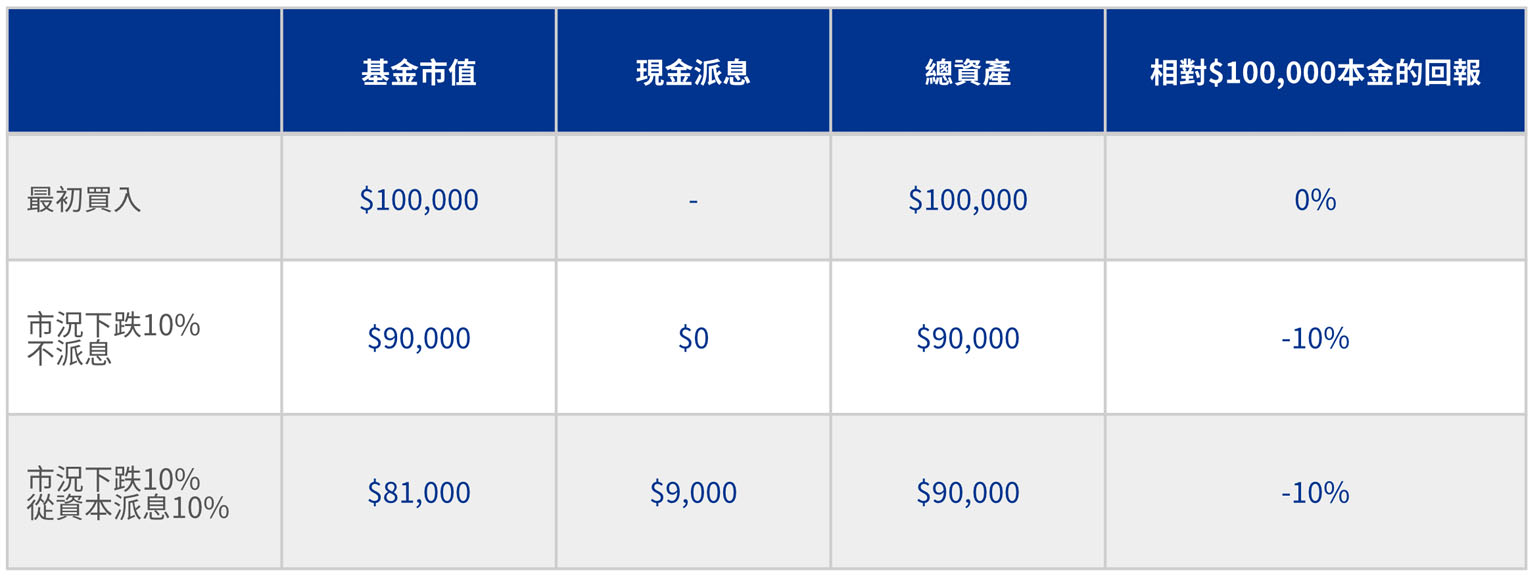
舉例,你用$100,000買入一隻派息率為10%的基金,但市況波動,基金市值跌至$90,000。此時基金按當時市值宣佈派發 10% 股息(即 $9,000 現金),並全數從資本中扣除。派息後基金價值降至$81,000,而你手上有$9,000利息收入,合共$90,000,較最初的$100,000少了10%。換句話說,雖然基金派息率達10%,但計及價格下跌後,總回報其實是-10%。這説明高派息未必一定代表高總回報,要同時考慮利息收入和基金價格變化,才能較全面地評估基金表現。
基金的總回報由兩部分組成:派息加上基金價格的變動。派息的資金來源相當多元化,既可來自股票股息、債券票息、房地產投資信託(REITs)分派、衍生工具期權金及貨幣對沖收益等收入來源,亦可來自資產已實現的資本增值。但如果以上皆不足以支持派息,視乎基金條款,派息或部分派息便有可能從資本中派發。意味投資者收到的派息,實質上可能只是提取了自己的部分本金。
舉例,你用$100,000買入一隻派息率為10%的基金,但市況波動,基金市值跌至$90,000。此時基金按當時市值宣佈派發 10% 股息(即 $9,000 現金),並全數從資本中扣除。派息後基金價值降至$81,000,而你手上有$9,000利息收入,合共$90,000,較最初的$100,000少了10%。換句話說,雖然基金派息率達10%,但計及價格下跌後,總回報其實是-10%。這説明高派息未必一定代表高總回報,要同時考慮利息收入和基金價格變化,才能較全面地評估基金表現。
從資本派息或影響長遠投資回報
上述提到,基金派息可能從投資者的資本中支付。如果基金長期依賴資本維持高派息,意味日後留在基金繼續投資的資本就會不斷縮減。
延續上述例子,假設第二年大市上升20%:
情況一(沒有從資本派息): 如果第一年沒有從本金支付派息,基金仍有$90,000去捕捉升浪,第二年資產升值$18,000,總資產變為 $108,000。
情況二(曾從資本派息 $9,000):由於第一年的$9,000派息來自資本,基金只剩下$81,000繼續投資,升幅僅為$16,200,總資產為$97,200。加上手中 $9,000 現金, 2年回報為$106,200,兩者相差 $1,800。
長遠而言,持續「以本金派息」會削弱基金的複式增長潛力,或會影響資本增值潛力。
延續上述例子,假設第二年大市上升20%:
情況一(沒有從資本派息): 如果第一年沒有從本金支付派息,基金仍有$90,000去捕捉升浪,第二年資產升值$18,000,總資產變為 $108,000。
情況二(曾從資本派息 $9,000):由於第一年的$9,000派息來自資本,基金只剩下$81,000繼續投資,升幅僅為$16,200,總資產為$97,200。加上手中 $9,000 現金, 2年回報為$106,200,兩者相差 $1,800。
長遠而言,持續「以本金派息」會削弱基金的複式增長潛力,或會影響資本增值潛力。
認識派息來源:股票、債券以及多元資產
由此可見,了解基金的派息來源十分重要,除了有助評估基金的風險和投資策略是否符合個人目標,也可以分析基金所標榜的派息率是否具可持續性。市場上,股票、債券和多元資產配置是較常見的派息基金類別,個別產品或會運用風險較高的外匯和衍生工具提升回報。一般而言,潛在回報越高,相關風險也越高。
股票基金
股票基金的派息主要來自持倉的股息收入和已實現的資本增值(股票套現獲利)。
一般而言,科技股等增長類股份的資本增值潛力較高,但波動性也較大,因為資金往往要投放在業務增長,派息一般較低或不派息;至於高息股或防禦性股票,例如銀行、公用事業和基建等,業務一般較爲平穩、能產生穩定現金流收入,且未必需要進行大規模投資,派息率通常較高且相對穩定。
需留意的是,股市波動性較大,宏觀經濟、地緣政治以及企業表現等,均會左右企業派息決定和股票表現,繼而影響基金的派息與總回報。
債券基金
債券基金以定期收取的票息為主要收益來源。相比股票,債券的波動性通常較低,故相對適合追求穩定現金流、風險承受能力較低的投資者。
債券按信貸質素劃分為兩大類 - 投資級別和高收益債券。前者違約風險低但收益率相對溫和;後者的信貸質素相對較低,但收益率較高,以補償投資者所承擔的違約風險。
另外,主權債與企業債、成熟市場與新興市場債券的風險與回報特徵也有所不同。
值得留意的是,除非出現債務違約情況,一般情況下債息會按預定條款定期派發。然而,市場利率變動(當市場利率上升時,現有債券價格通常會受壓下跌),亦會直接左右債券基金的資產淨值及總回報。
多元資產基金
至於多元資產配置基金或股債混合基金,可投資的範圍一般較廣,會因應市況靈活配置於股票和債券,亦可能涉獵房地產投資信托基金、期權等。
整體而言,多元資產基金整體波動通常低於股票基金,其收益來源涵蓋股息、債息、REITs 分派及資本增值等。相對適合追求收益和資本增值,同時希望平衡風險的投資者。
如何選擇派息基金? 從基金文件參考過往派息來源與總回報
挑選派息基金時,除了要知道基金投資什麽,也要一併衡量派息率、派息成分和總回報等因素。這些資料均可以從派息記錄、基金月報和產品資料概要等文件中獲取。
另外,投資者也要按自己的風險胃納和財務需要去選擇派息基金。基金的收益率一般按年率化計算,而不同基金單位的派息頻率可能有所不同,可以是每月、每季、每半年或每年派發。因此選擇派息基金時,要考慮自己現金流需要以及投資期長短。假設你的投資期只有兩、三年,萬一市況波動時你卻要動用資金,你便沒有足夠時間待大市反彈。因此,相比投資年期長達10年多的投資者,投資期短的人士,可能較爲適合波動性低,及比較有效管理下行風險的策略。
透過派息基金自製長糧,同時實現資本增值固然理想,但選擇派息基金時,派息率並非單一考慮因素,更關鍵的是了解過往派息的來源、可持續性以及基金總回報等。同時也要釐清自己的投資目的和風險承受能力,才能安心地運用資本創造持續收益,並爭取長遠增值。